2026.10.29
中小企業防災・減災投資促進税制のご案内
今回のテーマは、
「災害に備え、経営を守る!
『中小企業防災・減災投資促進税制』で
設備投資と事業継続力強化を両立」
です。
▼動画案内はこちら
はじめに
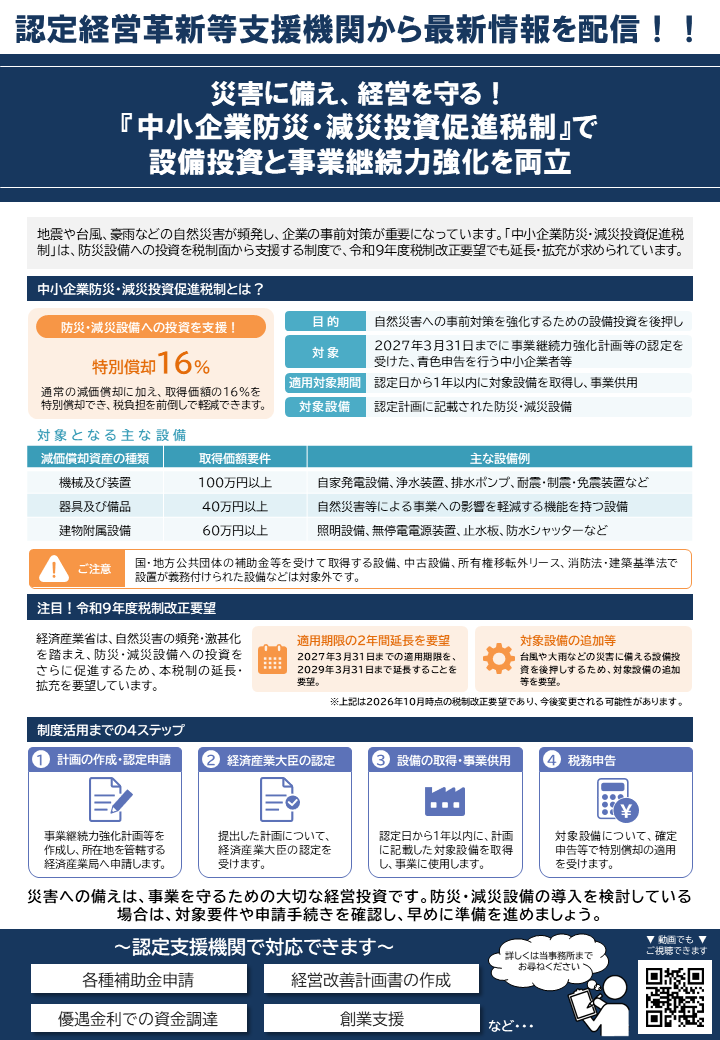
地震や台風、豪雨などの自然災害が頻発し、 企業の事前対策が重要になっています。 「中小企業防災・減災投資促進税制」は、 防災設備への投資を税制面から支援する制度で、 令和9年度税制改正要望でも延長・拡充が求められています。
中小企業防災・減災投資促進税制とは?
\防災・減災設備への投資を支援!/
特別償却16%
通常の減価償却に加え、取得価額の16%を特別償却でき、税負担を前倒しで軽減できます。
◎目的
自然災害への事前対策を強化するための設備投資を後押し
◎対象
2027年3月31日までに事業継続力強化計画等の 認定を受けた、青色申告を行う中小企業者等
◎適用対象期間
認定日から1年以内に対象設備を取得し、事業供用
◎対象設備
認定計画に記載された防災・減災設備
【対象となる主な設備】
<機械及び装置>
取得価額要件:100万円以上
主な設備例:自家発電設備、浄水装置、排水ポンプ、耐震・制震・免震装置など
<器具及び備品>
取得価額要件:40万円以上
主な設備例:自然災害等による事業への影響を軽減する機能を持つ設備
<建物附属設備>
取得価額要件:60万円以上
主な設備例:照明設備、無停電電源装置、止水板、防水シャッターなど
※国・地方公共団体の補助金等を受けて取得する設備、中古設備、所有権移転外リース、消防法・建築基準法で設置が義務付けられた設備などは対象外です。
注目!令和9年度税制改正要望
経済産業省は、自然災害の頻発・激甚化を踏まえ、 防災・減災設備への投資をさらに促進するため、 本税制の延長・拡充を要望しています。
◎適用期限の2年間延長を要望
2027年3月31日までの適用期限を、 2029年3月31日まで延長することを要望。
◎対象設備の追加等
台風や大雨などの災害に備える設備投資を後押しするため、対象設備の追加等を要望。
※上記は2026年10月時点の税制改正要望であり、今後変更される可能性があります。
制度活用までの4ステップ
(1)計画の作成・認定申請
事業継続力強化計画等を作成し、 所在地を管轄する経済産業局へ申請します。
(2)経済産業大臣の認定
提出した計画について、経済産業大臣の認定を受けます。
(3)設備の取得・事業供用
認定日から1年以内に、計画に記載した対象設備を取得し、事業に使用します。
(4)税務申告
対象設備について、確定申告等で特別償却の適用を受けます。
最後に
災害への備えは、事業を守るための大切な経営投資です。 防災・減災設備の導入を検討している場合は、 対象要件や申請手続きを確認し、早めに準備を進めましょう。