お知らせ・お役立ち情報News&Topics
-
- 2026.09.28
- お役立ち情報
- 人手不足を機械とITで解決!省力化投資補助金の...
-
- 2026.09.28
- お役立ち情報
- 大型投資を後押しする大胆な投資促進税制のご案内
-
- 2026.09.16
- お役立ち情報
- 知らないと損するお金や税金ニュースVol.140...
第6回の採択率は63.9%!省力化投資補助金で人手不足を機械とITで解決!
今回のテーマは、
「第6回の採択率は63.9%!
省力化投資補助金で人手不足を機械とITで解決!
」です。
▼動画案内はこちら
はじめに
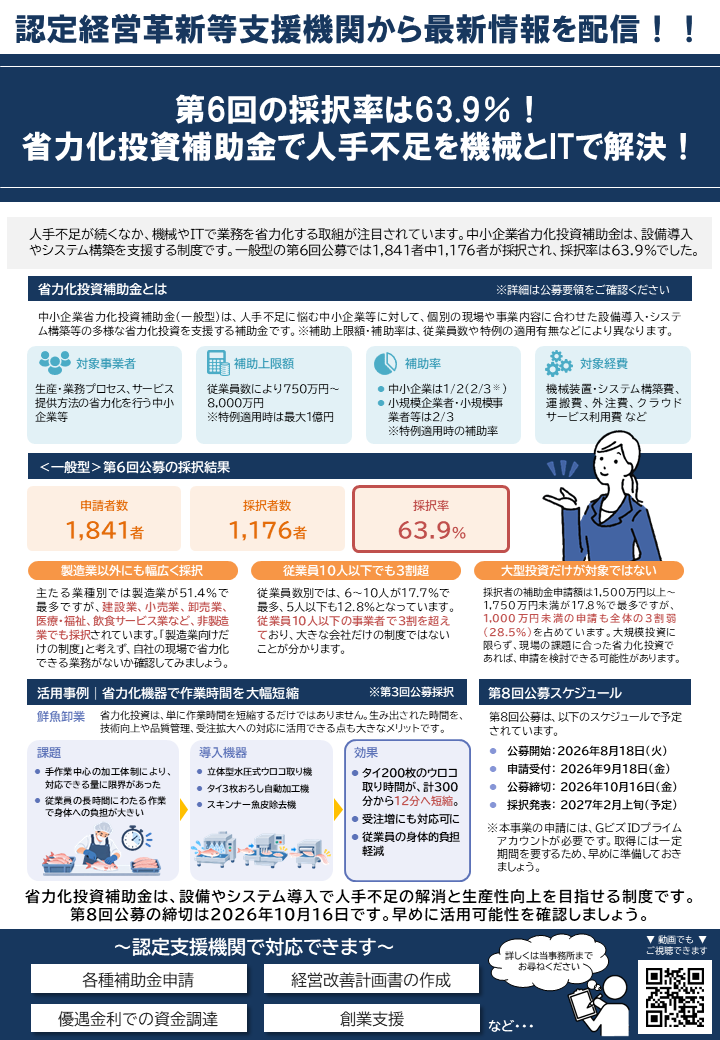
人手不足が続くなか、 機械やITで業務を省力化する取組が注目されています。 中小企業省力化投資補助金は、 設備導入やシステム構築を支援する制度です。 一般型の第6回公募では1,841者中1,176者が採択され、 採択率は63.9%でした。
省力化投資補助金とは
中小企業省力化投資補助金(一般型)は、 人手不足に悩む中小企業等に対して、 個別の現場や事業内容に合わせた設備導入・システム構築等の 多様な省力化投資を支援する補助金です。 ※補助上限額・補助率は、 従業員数や特例の適用有無などにより異なります。
【対象事業者】
生産・業務プロセス、サービス提供方法の省力化を行う中小企業等
【補助上限額】
従業員数により750万円〜8,000万円
※特例適用時は最大1億円
【補助率】
- 中小企業は1/2(2/3 ※)
- 小規模企業者・小規模事業者等は2/3
※特例適用時の補助率
【対象経費】
機械装置・システム構築費、運搬費、外注費、クラウドサービス利用費 など
<一般型>第6回公募の採択結果
申請者数:1,841者
採択者数:1,176者
採択率:63.9%
- 製造業以外にも幅広く採択
主たる業種別では製造業が51.4%で最多ですが、建設業、小売業、卸売業、医療・福祉、飲食サービス業など、非製造業でも採択されています。「製造業向けだけの制度」と考えず、自社の現場で省力化できる業務がないか確認してみましょう。
- 従業員10人以下でも3割超
従業員数別では、6〜10人が17.7%で最多、 5人以下も12.8%となっています。 従業員10人以下の事業者で3割を超えており、 大きな会社だけの制度ではないことが分かります。
- 大型投資だけが対象ではない
採択者の補助金申請額は 1,500万円以上〜1,750万円未満が17.8%で最多ですが、 1,000万円未満の申請も全体の3割弱(28.5%)を占めています。 大規模投資に限らず、現場の課題に合った省力化投資であれば、 申請を検討できる可能性があります。
活用事例:
省力化機器で作業時間を大幅短縮 ※第3回公募採択
【鮮魚卸業】
省力化投資は、単に作業時間を短縮するだけではありません。 生み出された時間を、技術向上や品質管理、 受注拡大への対応に活用できる点も大きなメリットです。
<課題>
- 手作業中心の加工体制により、対応できる量に限界があった
- 従業員の長時間にわたる作業で身体への負担が大きい
<導入機器>
- 立体型水圧式ウロコ取り機 ・タイ3枚おろし自動加工機
- スキンナー魚皮除去機
<効果>
- タイ200枚のウロコ取り時間が、計300分から12分へ短縮。
- 受注増にも対応可に
- 従業員の身体的負担軽減
第8回公募スケジュール
第8回公募は、以下のスケジュールで予定されています。
- 公募開始:2026年8月18日(火)
- 申請受付: 2026年9月18日(金)
- 公募締切: 2026年10月16日(金)
- 採択発表: 2027年2月上旬(予定)
※本事業の申請には、GビズIDプライムアカウントが必要です。 取得には一定期間を要するため、早めに準備しておきましょう。
最後に
省力化投資補助金は、設備やシステム導入で 人手不足の解消と生産性向上を目指せる制度です。
第8回公募の締切は2026年10月16日です。 早めに活用可能性を確認しましょう。
建物も「即時償却」の対象に! 中小企業の大型投資を後押しする 『大胆な投資促進税制』が2026年度創設
今回のテーマは、
「建物も『即時償却』の対象に!中小企業の大型投資を後押しする
『大胆な投資促進税制』が2026年度創設」です。
▼動画案内はこちら
はじめに
2026年度税制改正で、建物を含む大型投資を後押しする 「大胆な投資促進税制」が創設されました。 一定要件を満たす投資計画は、 即時償却または税額控除を選択できます。 活用を検討する企業は早めに確認しましょう。
制度の概要
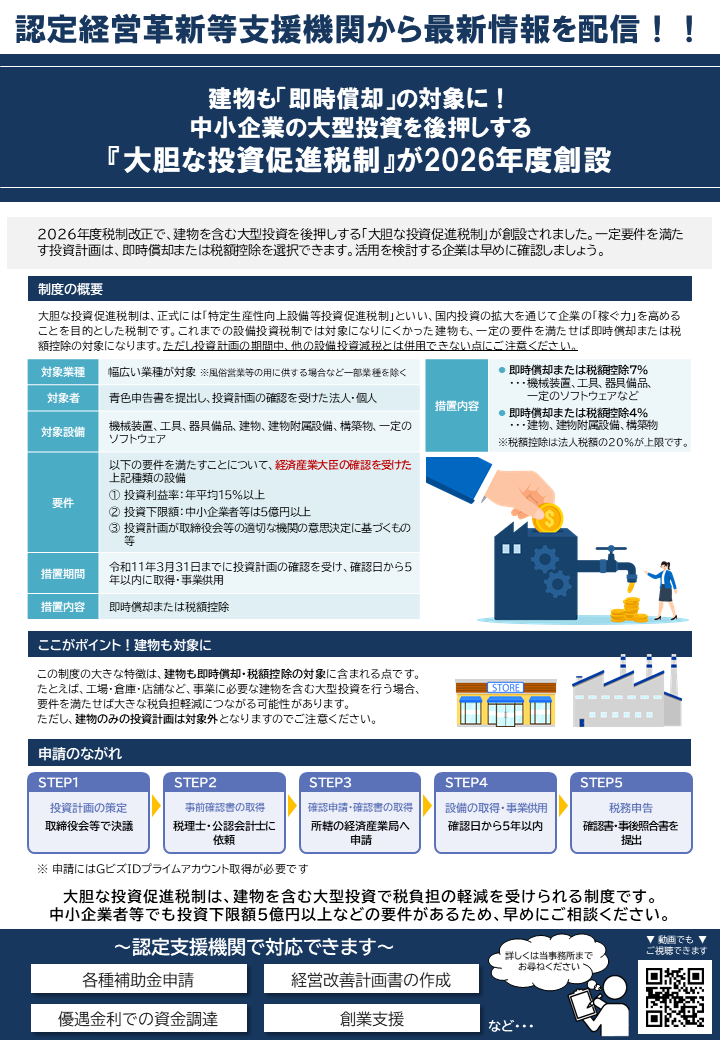
大胆な投資促進税制は、 正式には「特定生産性向上設備等投資促進税制」といい、 国内投資の拡大を通じて企業の「稼ぐ力」を 高めることを目的とした税制です。 これまでの設備投資税制では対象になりにくかった建物も、 一定の要件を満たせば即時償却または税額控除の対象になります。 ただし投資計画の期間中、 他の設備投資減税とは併用できない点にご注意ください。
【対象業種】
幅広い業種が対象
※風俗営業等の用に供する場合など一部業種を除く
【対象者】
青色申告書を提出し、投資計画の確認を受けた法人・個人
【対象設備】
機械装置、工具、器具備品、建物、建物附属設備、構築物、一定のソフトウェア
【要件】
以下の要件を満たすことについて、経済産業大臣の確認を受けた上記種類の設備
- 投資利益率:年平均15%以上
- 投資下限額:中小企業者等は5億円以上
- 投資計画が取締役会等の適切な機関の意思決定に基づくもの 等
【措置期間】
令和11年3月31日までに投資計画の確認を受け、確認日から5年以内に取得・事業供用
【措置内容】
即時償却または税額控除
- 即時償却または税額控除7%
機械装置、工具、器具備品、一定のソフトウェアなど - 即時償却または税額控除4%
建物、建物附属設備、構築物
※税額控除は法人税額の20%が上限です。
ここがポイント!建物も対象に
この制度の大きな特徴は、建物も即時償却・税額控除の対象に含まれる点です。
たとえば、工場・倉庫・店舗など、事業に必要な建物を含む大型投資を行う場合、要件を満たせば大きな税負担軽減につながる可能性があります。ただし、建物のみの投資計画は対象外となりますのでご注意ください。
申請のながれ
取締役会等で決議
税理士・公認会計士に依頼
所轄の経済産業局へ申請
確認日から5年以内
確認書・事後照合書を提出
※ 申請にはGビズIDプライムアカウント取得が必要です
最後に
大胆な投資促進税制は、建物を含む大型投資で税負担の軽減を受けられる制度です。中小企業者等でも投資下限額5億円以上などの要件があるため、早めにご相談ください。
【NISA】令和9年度税制改正でNISAが変わる?
金融庁が利便性向上を要望
今回のテーマは、
『<NISA>令和9年度税制改正でNISAが変わる?
金融庁が利便性向上を要望』
です。
2026年8月31日、 金融庁は令和9年度税制改正要望を公表しました。 NISAについては、 2024年の新制度開始後も制度の拡充が進められており、 今回の要望では「非課税保有限度額の当年中の復活」と 「つみたて投資枠の対象範囲拡大」が盛り込まれています。 いずれも現時点では要望段階であり、 今後の税制改正議論が注目されます。
売却年に非課税保有限度額を復活へ
新NISAにおける非課税保有限度額は1,800万円です。 現在の制度では、NISA口座で保有する商品を売却すると、 その商品の取得価額分の非課税保有限度額の枠は 翌年以降に復活します。
今回の要望では、この枠を売却した年のうちに 復活させる仕組みが示されました。 ただし、年間投資枠はつみたて投資枠120万円、 成長投資枠240万円の合計360万円のままであり、 再投資を行う場合もその範囲内で行う必要があります。
もしこの要望が実現すれば、ライフイベントなどに応じて株式等を売却したあとも、同じ年にNISAを活用して再投資しやすくなるでしょう。
▼詳しくはこちら
金融庁『令和9(2027)年度税制改正要望について 2026年8月』
(https://www.fsa.go.jp/news/r8/sonota/fsa_trps_r9.pdf)
つみたて投資枠におけるETFの対象拡大
もうひとつの要望が、 つみたて投資枠の対象商品に関する見直しです。 現在、つみたて投資枠では長期・積立・分散投資に適した 一定の投資信託やETFが対象となっています。
ETF市場の環境整備が進んだことを踏まえ、 金融庁は、現状ではNISAの対象外となっている 指定指数連動型以外のETFについても、 対象に含めることを求めています。
まとめ
今回の要望は、 NISAの非課税枠そのものを大幅に拡大するというよりも、 既存制度をより柔軟で使いやすいものにする内容が中心です。
今後、年末に向けた税制改正の議論でどこまで実現するのか、 引き続き注目していきましょう。